ECONOMIA
Hapvida (HAPV3): Com tombo das ações, BB Investimentos revisa preço-alvo e vê pernada de 60%; hora de comprar?
Não é exagero dizer que a Hapvida (HAPV3) vive o seu pior momento na bolsa. Desde 2018, quando abriu capital,…
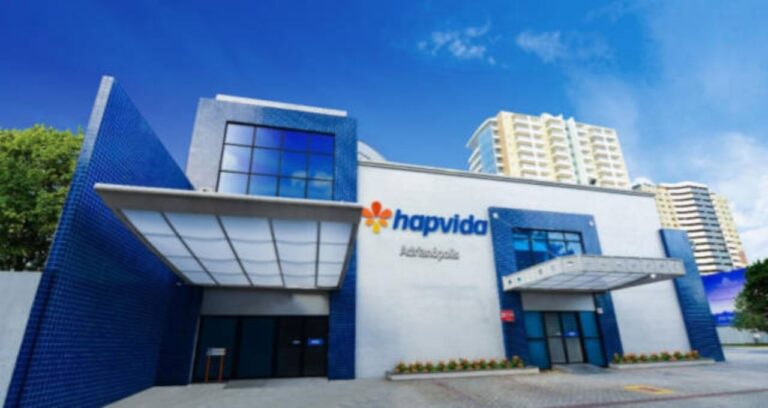
Não é exagero dizer que a Hapvida (HAPV3) vive o seu pior momento na bolsa. Desde 2018, quando abriu capital, a queda é brutal: 92%. Neste ano, a ação tomba mais 50%. A R$ 6,73, trata-se da pior cotação da história da companhia. A questão agora é: o papel está no seu piso? O BB Investimentos fez os cálculos e chegou a um preço-alvo atraente: R$ 12, o que representa um potencial de valorização de 63%.
Mas isso não significa que seja hora de comprar a ação. O BB Investimentos manteve a recomendação neutra, apesar do potencial de valorização em relação à cotação atual. Para os analistas, a Hapvida ainda precisa mostrar que é capaz de colocar em prática o plano de recuperação e, principalmente, entregar melhora na geração de caixa e na estrutura de capital.
‘Geração de caixa e desalavancagem permanecem como os principais fatores para uma reavaliação da percepção de risco da companhia e recuperação da confiança dos investidores’, afirmam os analistas.
Na avaliação do BB Investimentos, as iniciativas implementadas ao longo do período ainda não foram suficientes para aliviar a pressão sobre os resultados financeiros. Embora a receita líquida tenha crescido 4,6%, alcançando R$ 15,9 bilhões, a sinistralidade caixa acumulada no primeiro semestre atingiu 73,7%, alta de 0,8 ponto percentual em relação ao mesmo período de 2025.
A pressão sobre os custos assistenciais, em conjunto com o aumento das despesas operacionais, resultou na redução do Ebitda ajustado, que mede o resultado operacional, para R$ 1,3 bilhão, tombo de 31,5% no ano. Já o lucro líquido ajustado caiu para R$ 257 milhões, uma queda de 64,2% no semestre.
Além disso, a piora apareceu na estrutura de capital da companhia. A dívida líquida aumentou de R$ 5,2 bilhões ao final de 2025 para R$ 5,4 bilhões em junho de 2026, enquanto a alavancagem, medida pela relação entre dívida líquida e Ebitda ajustado dos últimos 12 meses, conforme os critérios dos covenants contratuais, avançou de 1,32x para 1,61x.
Hapvida alivia dívidas
A Hapvida, porém, já começou a atacar o problema pelo lado do endividamento. Em agosto, a companhia anunciou a redução de R$ 322,6 milhões da dívida bruta por meio da recompra de debêntures próprias e da liquidação antecipada de um contrato de swap. As operações foram realizadas com deságio médio de 23%, o que gerou ainda um impacto financeiro positivo para a empresa.
Na recompra de debêntures, a Hapvida desembolsou R$ 149,9 milhões para adquirir 185.355 títulos, com valor nominal atualizado de R$ 193,9 milhões. Já o swap, avaliado em R$ 128,7 milhões na data da operação, foi liquidado por R$ 99,1 milhões, gerando um ganho financeiro de R$ 29,6 milhões. Segundo a companhia, as medidas buscam reduzir a alavancagem e as despesas financeiras, ao mesmo tempo em que preservam a liquidez operacional.
Perguntas frequentes
Respostas institucionais sobre esta cobertura, fontes e limites editoriais.
- Sobre o que trata “Hapvida (HAPV3): Com tombo das ações, BB Investimentos revisa preço-alvo…”?
- Não é exagero dizer que a Hapvida (HAPV3) vive o seu pior momento na bolsa. Desde 2018, quando abriu capital, a queda é brutal: 92%. Neste ano, a ação tomba mais 50%. A R$ 6,73, trata-se…
- O que a matéria explica sobre “Hapvida alivia dívidas”?
- A Hapvida, porém, já começou a atacar o problema pelo lado do endividamento. Em agosto, a companhia anunciou a redução de R$ 322,6 milhões da dívida bruta por meio da recompra de debêntures próprias e da liquidação antecipada de um contrato de…
- Por que Economia importa agora?
- O tema impacta decisões e debates cotidianos ligados a Economia. A redação destaca fatos, datas e implicações práticas sem substituir orientação profissional personalizada.
- Quem edita o conteúdo do Estrato Saúde?
- A cobertura é produzida e revisada pela equipe editorial do Estrato Saúde, com editor-chefe responsável pela linha editorial. Conheça a redação em https://saude.estrato.cc/equipe/.
- Quais fontes o Estrato prioriza?
- Priorizamos fontes primárias (órgãos oficiais, balanços, estudos revisados, documentos públicos) e cruzamos informações antes da publicação, conforme a política editorial.
- Como solicitar correção de uma matéria?
- Envie o pedido pela página de Correções (https://saude.estrato.cc/correcoes/) ou Contato (https://saude.estrato.cc/contato/). Erros materiais são corrigidos com registro da atualização.
- O conteúdo constitui aconselhamento profissional?
- Não. As matérias têm caráter informativo e jornalístico. Decisões financeiras, de saúde, jurídicas ou educacionais devem considerar profissionais habilitados e a sua situação particular.
- Onde acompanhar a política editorial do Estrato Saúde?
- Metodologia, ética e transparência estão em https://saude.estrato.cc/metodologia/, https://saude.estrato.cc/etica-editorial/ e https://saude.estrato.cc/politica-editorial/.